元股证券:ygzq.hk


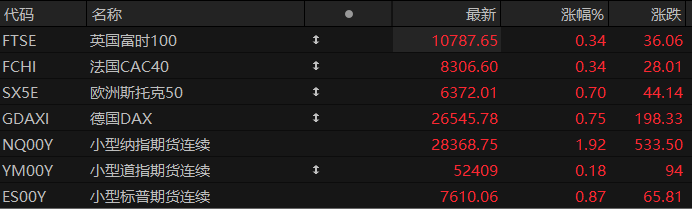
周三盘前,三大股指期货齐涨,欧洲主要指数普遍上涨。截至发稿,纳斯达克100指数期货涨1.92%,道指期货涨0.18%,标普500指数期货涨0.87%。
大宗商品方面,截至发稿,布伦特原油上涨1.91%,报93.23美元/桶;WTI原油上涨1.45%,报87.29美元/桶。现货黄金上涨0.22%,至每盎司4,041.87美元。
个股方面,明星科技股盘前多数上涨,美光科技、AMD涨近7%,英特尔涨超6%,台积电涨近5%,博通涨超4%,英伟达涨近4%,特斯拉涨近2%,Meta涨超1%,谷歌A涨近1%。
黄金、白银概念股盘前普涨,Hycroft Mining涨近4%,科尔黛伦矿业涨近3%,First Majestic Silver、泛美白银涨近2%,纽曼矿业、Barrick Mining涨超1%。
AI芯片股盘前集体上涨,AMD涨超6%,英特尔涨近6%,博通、台积电涨超4%,英伟达涨超3%,特斯拉涨近2%。
光通信概念股盘前集体大涨,AXT Inc、Coherent、Credo Technology涨超9%,Lumentum涨近9%,迈威尔科技涨超8%,Astera Labs涨近8%,Applied Optoelectronics、康宁涨超7%。
存储概念股盘前集体上涨,闪迪涨近9%,希捷科技、SK海力士涨超8%,西部数据涨近8%,美光科技涨近7%。
美国人工智能板块交易情绪显著回升,推动科技股期货走高。新兴云计算公司CoreWeave强劲的季度业绩驱散了市场对该行业的部分疑虑,Anthropic IPO需求旺盛则进一步印证投资者对AI赛道的持续兴趣。
股票配资门户入口国际油价在连续两日下跌后于周三企稳回升,布伦特原油价格重新攀升至每桶92美元附近。此轮油价反弹的背景是市场对美伊战争走向的持续关注,交易员正密切评估冲突结束前景对供应端的影响。油价走势成为当前宏观市场的另一重要变量,与利率预期和科技板块情绪共同左右投资者的资产配置决策。
热点要闻俄美乌第二日三方会谈已结束,领土与安全保障仍是核心分歧,欧洲被排除在谈判桌外
据央视新闻等媒体报道,当地时间周三下午,俄美乌三方在阿联酋阿布扎比的第二日会谈已经结束。尽管各方对谈判进展释放出相对积极的信号,但领土归属、战后安全保障以及停火安排等核心问题仍存在明显分歧,短期内达成全面和平协议的难度依然较大。
周三的会谈持续不到两小时,明显短于周二近五个小时的闭门谈判。这轮11月阿布扎比会谈是今年2月以来俄乌美三方首次正式举行的谈判,也是美国斡旋推动俄乌重启外交接触的重要进展。此前,美国特使史蒂夫·威特科夫上月与俄罗斯总统普京举行会谈,为此次谈判铺平道路。
在周三会谈之后,俄谈判代表团团长、俄总统助理梅金斯基公布了本轮三方会谈的部分成果。梅金斯基表示,俄乌原则同意进行新一轮大规模在押人员交换。他还表示,俄方代表团在阿布扎比没有和欧洲代表进行接触。
与此同时,人道主义议题仍是各方相对容易取得进展的领域。据悉,此次战俘交换将成为有史以来规模最大的一次,俄乌双方各自参与交换的人数将超过1000人。不过,各方对谈判的积极评价尚未转化为实质性协议,领土问题仍是最难突破的障碍。
美股见底了吗?四大指标信号分化,技术面仍未解除警报
美国股市近期经历大幅抛售,投资者正仔细研究各项数据,以判断本轮跌势是否已经结束。但初步指标显示,现在就认为市场已经解除警报还为时过早。
以科技股为主的纳斯达克100指数在10月初创下历史新高后,科技及AI相关股票在过去几周大幅下跌,较近期高点回落约10%,不过最近已显现企稳迹象。
分析师指出,有四项指标可以帮助判断市场是否正处于另一个转折点:科技股持仓、股票相关性、期权需求以及技术图表。其中两项释放了积极信号,一项呈现喜忧参半的局面,而技术分析则表明,现在还不能放松警惕。
Fundstrat Global Advisors技术策略主管马克·牛顿(Mark Newton)表示:“市场不可能在单日下跌5%、且收盘接近当日最低点之后,就让人认为底部已经出现。”他补充道:“我认为这将是一个绝佳的买入机会,但这并不意味着市场已经正式见底。”
美国通胀“高烧不退”!高盛率先改口:美联储加息周期尚未结束,明年3月或再加25个基点
周二公布的高于预期的美国10月CPI数据促使高盛调整了其此前对美联储本轮加息周期将在12月结束的预测。这家华尔街金融巨头如今预计,美联储将在明年3月再加息25个基点。高盛是同业中首家调整预测的机构。
高盛认为,相比明年1月,美联储在明年3月再次加息的可能性更大。该行预计,通胀将在今年年底前有所回落,但随着明年初季节性价格压力再度显现,加之成本维持高位,通胀可能再次上升。
高盛首席美国经济学家David Mericle表示:“到明年3月会议时,甚至可能在1月会议时,能源冲击或许已经基本过去。但我们怀疑,近期的通胀数据将促使联邦公开市场委员会(FOMC)大多数成员在12月公布的点阵图中释放出将进行第三次加息的信号。”
美股聚焦英伟达盘前反弹!“大空头”伯里看好短期交易机会,但警告长期恐难逃竞争优势衰退
围绕黄仁勋个人风波的担忧情绪令英伟达本周以来累计跌超9%,但周三盘前一度涨近5%,收复部分跌幅。英伟达近期的股价回调引起了迈克尔·伯里的关注,尽管他对长期投资英伟达仍持谨慎态度。
这位因精准预测2008年次贷危机而闻名的投资者认为,英伟达短期内可能存在交易机会,并称这家美国芯片巨头是“一笔绝佳交易”,但他同时预计,未来五年英伟达的竞争优势将逐渐减弱。
伯里表示:“从目前的价位来看,我并不打算将其作为一项长期持仓。但我认为,整个市场很快就会觉得这是一笔绝佳的交易。”他预计,围绕首席执行官黄仁勋的争议不会对英伟达的业务造成太大损害。他更大的担忧在于,这家芯片制造商究竟还能将自身的竞争优势维持多久。
IPO前夕,Anthropic再追加114亿美元算力采购订单
Anthropic在冲刺美国科技史上最大规模IPO的关键节点,再度大幅扩充云计算采购承诺。
根据Anthropic周二向美国证券交易委员会(SEC)提交的招股文件,该公司过去一个月内与微软和谷歌新增约114亿美元云服务采购承诺,使其在两家平台上的总支出承诺分别升至492亿美元和1216亿美元。
与此同时,Anthropic披露其与小型云服务商Lambda签订的349亿美元租赁协议存在被取消的风险,原因是Lambda未能在约定期限内完成数据中心建设。
上述披露距Anthropic计划定价日(11月18日,周三)仅剩7天。此次IPO拟通过公开发行与私募配售合计筹资最高904亿美元,若计入超额配售权,募资总额将逼近1000亿美元,有望刷新SpaceX此前创下的865亿美元纪录。
然而,AI相关股票上周刚经历一轮急跌,市场对数据中心监管收紧及成本上升的忧虑尚未消散,此番算力采购规模的再度扩张,势必进一步加剧投资者对其盈利前景的审视。
CoreWeave Q3营收同比暴增168%,上调全年营收指引
财报显示,受益于AI算力需求持续增长,CoreWeave第三季度营收为36.61亿美元,同比增长168%、环比增长42%,好于市场预期的35.6亿美元。
GAAP口径下,第三季度净亏损为7.09亿美元,上年同期净亏损为1.10亿美元,上一季度净亏损为6.26亿美元。摊薄后每股亏损1.27美元,虽然高于上年同期的0.22美元,但好于市场预期的每股亏损1.46美元。
CoreWeave披露,截至第三季度末,公司收入积压订单总额达到1325亿美元,较上年同期的556亿美元增长138%。其中,约36%的收入积压订单预计将在未来24个月内确认收入,38%预计将在第25至48个月确认,其余26%预计在48个月之后确认。
展望全年,CoreWeave预计2026年营收将达到130亿至133亿美元,高于此前最高132亿美元的营收预测。公司上调全年营收指引,显示尽管AI数据中心建设面临融资成本上升及项目延期等挑战,市场对AI计算能力的需求仍然强劲。
截至发稿,CoreWeave周三美股盘前大涨超14%,其同业Nebius涨超12%,Iren涨近7%。
MSCI新规首次“大考”来袭,Strategy或面临基准指数除名
Strategy周三迎来指数供应商MSCI的11月指数评审,这是“非经营性公司”新规下的首次评审,数字资产持仓偏重的公司可能因此失去基准指数资格。MSCI将于美东时间周三17:00过后不久公布调整名单,变动于11月30日收盘后生效。
根据MSCI于8月发布的最新咨询报告,一项使用2026年5月数据的模拟显示,Strategy将成为MSCI ACWI IMI指数中被剔除的三家公司之一,另外两家分别是日本比特币财库公司Metaplanet与铀投资公司Yellow Cake。以太坊财库公司SharpLink等则被列入公开观察名单。
特斯拉盘前涨近2%,百亿美元光伏制造工厂正式动工
马斯克的光伏布局又迎来新进展。日前,其转发一条工程进展推文,配文三个单词:Project Crystal Sun。
转发推文来自科技博主Sawyer Merritt及航拍博主S.E.RobinsonJr.,推文称特斯拉已正式启动其位于美国得克萨斯州休斯敦附近的大型太阳能制造工厂建设项目(Project Crystal Sun)。
Project Crystal Sun投资规模高达100亿美元,预计将于2028年完工配资平台怎么收费,并于2029年第一季度正式投入商业运营。这座工厂将采用垂直一体化的太阳能制造模式,生产光伏电池及/或组装完成的光伏模组,涵盖硅锭制造、硅片加工、薄膜沉积和金属化等多个生产环节及配套设备,涉及从硅料、硅锭、硅片到电池与模组的垂直整合产线。
炒股配资排行 - 元股证券提示:本文来自互联网,不代表本网站观点。
- 上一篇:域卓资产 高叶拿下金鸡影后全程哭崩,王传君也哭了,梁家辉拿影帝凑齐三金
- 下一篇:没有了
相关文章